全球AI产业快卷成红海,欧盟凭着有点老底子,一心想当“第三极”,结果却事与愿违。据统计,欧盟AI算力占全球比重不足5%,预计十年内与美国等领跑国家的代差将扩大至6倍以上。而且,在法兰克福、巴黎、都柏林等核心枢纽,算力项目的电网接入排队周期普遍需要7-10年;亚马逊等前沿科技公司也曾因欧洲电网承载力不足,取消了3亿欧元的AI服务器机架投资计划。
技术研发总体滞后,基础设施也支撑不住,眼看AI这个赛道追不上,欧盟干脆换个打法,试图转向军工领域,靠“换道超车”来实现所谓“自主”发展。但是,这套打法能否奏效,有着大大的问号等着拉直。
最近比较有代表性的事件是,10月下旬,波兰战胜荷兰、挪威等一众竞争对手,宣布将正式落地建设一座美制“爱国者”反导系统导弹维护中心,成为美国首个且唯一一个在境外选址的维护设施。同时,德国联邦国防军也一改往日“援助者”身份,首次从乌克兰反向采购了一批低成本巡航导弹,并计划于明年初试射成功后追加数百枚订单。
这一很有些令人意外的现象,揭示了欧洲防务开支虽然“大爆炸”式增长,军贸市场一片欣欣向荣的景象,却受限于工业能力、信息化水平,愈加暴露出底气不足的短板来。
在去年北约欧洲成员国全员达到防务开支占GDP2%目标的基础上,今年总额据预估将再创新高,达到约6380亿美元,其中用于采购与研发的投资性支出占比从2020年的不到25%上升至今年的36.2%。与此同时,法国凭借“阵风”战机、SCALP导弹在印度、阿联酋等地斩获大单,瑞典、挪威借北约扩容契机扩大北欧防务合作圈,莱茵金属、BAE Systems等巨头也相继宣布扩产。2022年至2025年间,欧洲北约国家签署的军工生产合同总值超过3580亿美元。在传统军工巨头之外,欧洲也出现一批对标美国巨头的“新领军企业”,如德国赫尔辛公司研发的Centaur自主空战系统已集成至瑞典“鹰狮”E战斗机并完成试飞,法国ChapsVision企业则以ArgonOS软件被多国情报安全机构青睐,欧盟推出的DAIDS项目旨在2030年前建成一个军事级独立防务数据交换平台,以此取代各国对美制供应商依赖的格局,并配套建设欧洲自己的“军事云”。
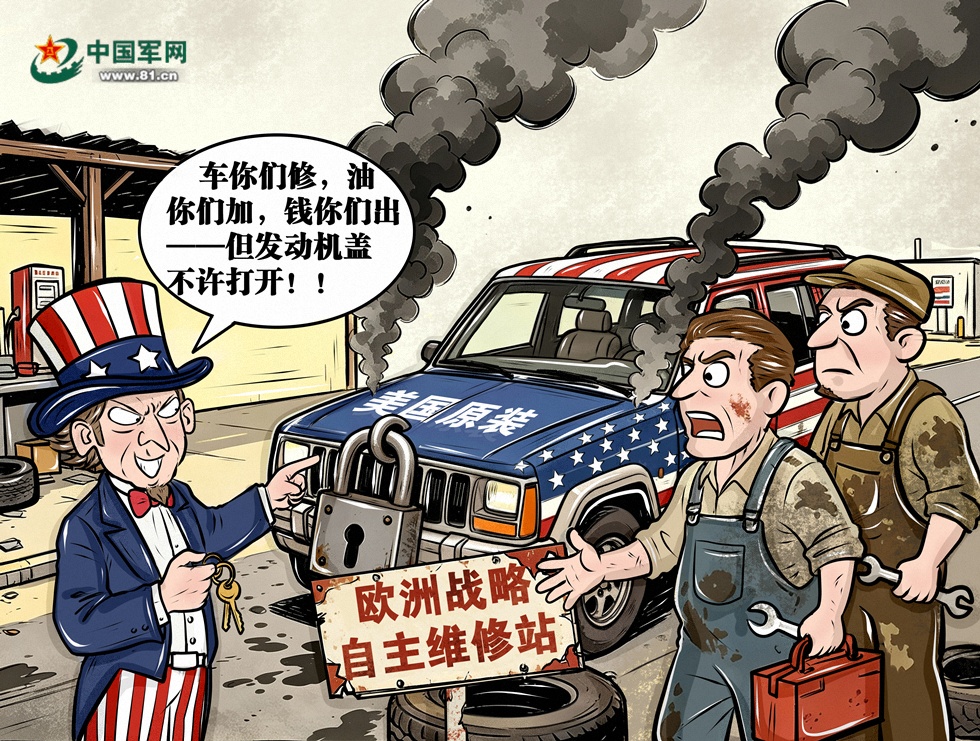
看似欣欣向荣,却逃不脱多年来美国四处挑事,欧洲跟着搭美国便车的路子。尽管这种依赖被许多欧洲政界人士视作“不可接受的弱点”,但在事实面前没什么情绪好讲,毕竟欧洲大部分军工项目需要的芯片等核心技术,仍高度掌控在美国企业手中,它们觉得“不可接受”也得接受。尤其在今年10月,乌军所使用的部分“星盾”终端在高速移动时突然失去连接,直接影响了攻击和拦截无人机任务的执行,让欧洲更加真切地感受到了什么叫做“被拿捏”。欧洲议员集体呼吁减少对美国大型科技公司在关键服务上的依赖,但也就只是停留在呼吁呼吁上而已。
回到之前提到的波德两国的事例,一个不打仗的国家得向一个仗打得要死要活的国家买武器,这多少有些黑色幽默,也只能说“老欧洲”并没有它们自以为的那么厉害,想一下子支棱起来并不容易。而一个靠近战区的国家被选中承担美国武器的维护任务,则说明美国并不想给俄乌冲突降温,要深度绑定一线盟友为其鞍前马后继续忙活。这无疑将对欧洲战略自主进程产生极大消极作用。相关数据也做了注脚:斯德哥尔摩国际和平研究所的报告显示,2021年至2025年欧洲武器进口量较前五年激增210%,其中近半数来自美国,且美国对欧洲北约成员国的武器出口量增长达到了惊人的143%。
欧洲防务自主的口号叫了许多年,武器装备依旧要大量从美国进口;更关键的是,欧洲根本决定不了仗打还是不打,从波黑战争、科索沃战争,一直到如今的俄乌冲突,在欧洲的地界上它也只有被搓扁揉圆的份,跟着美利坚的指挥棒起舞而已。没有真正的战略自主,单靠堆砌装备获得不了安全感,再多的防务开支、再热闹的军贸订单,也不过是拿自己的血汗给别人的霸权续命,还得自己挖坑自己填。
文字:郭秉鑫
漫画创意:杜汶纹 赵镭饷
漫画制作:孙卫