多国着眼自身利益——
推动国防工业转型 谋求军事竞争优势
■童 真
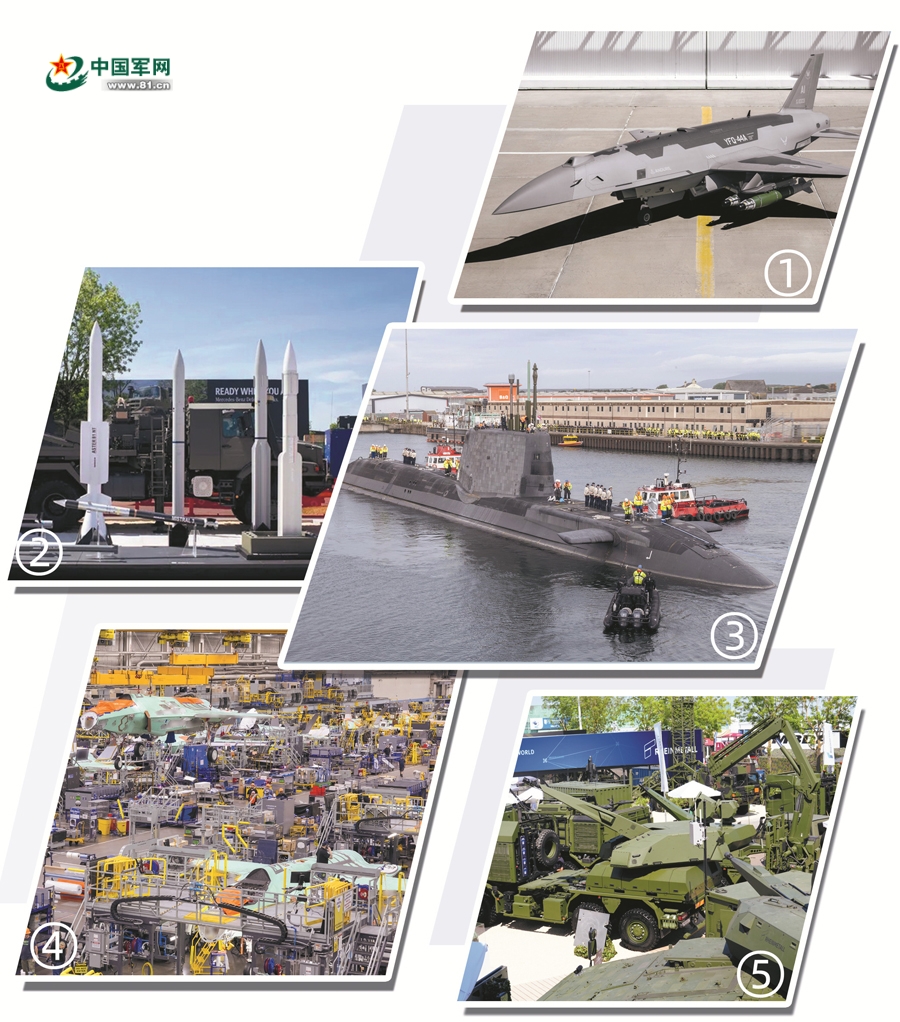
图①:美国安杜里尔公司生产的YFQ-44A协同作战无人机。图②:欧洲导弹集团在防务展上展出的防空导弹。图③:英国BAE系统公司建造的“机敏”级核潜艇。图④:美国洛克希德·马丁公司F-35战机总装线。图⑤:德国莱茵金属公司部分装备参加欧洲防务展。资料图片
一段时间以来,随着全球安全格局持续演变,多个国家着眼自身利益加快国防工业战略调整,谋求将军工产能转化为战场优势。美国国防部发布的新版国防战略报告强调,着力打造规模化、快速响应的现代化国防工业生态,让美国重归“世界头号兵工厂”地位。近日,美国又宣布启动“子午线计划”,牵引国防工业调整研发重点、产能布局与供给路径。欧盟此前出台的首份《欧洲国防工业战略》,配套实施“战备2030”防务规划,整合区域防务资源,强化本土国防工业供给能力与供应链安全,提升整体战备水平。从世界范围内看,多国正通过系统性调整产业布局、重塑供给链条、拓展协作模式,谋求巩固和扩大军事竞争优势。
技术牵引军工智能化升级
当前,许多国家结合自身工业基础与未来战争形态变化,积极推动国防工业转型升级,普遍加大对人工智能、自主系统、高超音速等前沿赛道资源投入,并以技术为牵引向低成本、可消耗作战平台延伸,补充高端装备体系。
作为科技强国,美国今年8月出台《国家安全科学与技术战略》,明确将水下、太空及人工智能与自主系统列为支撑美军战场优势与力量投送的三大领域,同时推动低成本、可消耗平台与高端平台形成“高低搭配”。从近期启动的“子午线计划”可以看出,美国将进一步拓宽技术边界,重点关注人工智能、自主系统、定向能、机器人和生物技术等关键科技领域,系统梳理美军未来30年技术赛道。据悉,美“无人机优势计划”预计到2027年实现20万架小型无人机交付列装,2028年初累计达到34万架,从而形成大规模、可持续消耗的新型作战力量。
欧洲方面,英国、法国在军用人工智能技术的研发和运用方面走在前列。英国国防部出台《国防人工智能战略》,设立人工智能快速交付专项工作组,通过专项拨款、简化审批流程等措施,加快人工智能赋能武器装备的研制和量产,推动装备列装与规模化部署。法国《2024-2030年军事规划法》原定投入4130亿欧元,2026年经修订追加360亿欧元,追加资金投向无人装备、太空、网络等新兴领域。
澳大利亚在新版《国防工业发展战略》中,将人工智能定义为重点技术,并持续增加相关投入。日本依托三菱重工推进高速滑翔弹、远程防区外导弹研制量产,同步研发无人作战平台,加快智能化装备列装部署。
产能扩容支撑高效供给
近几场局部冲突中,相关国家在军备库存、供给等方面暴露出的问题,倒逼各国加快国防工业制度体系建设。多国依托专项法案与稳定采购机制,推进关键产线扩建,着力打造弹性产能,保障装备高效持续供给。
美国国防工业长期实行“订单拉动、小批量生产、低库存储备”的产能模式。美军认为,这一模式以和平时期经济效益优先,产能冗余不足;加之本土供应链长期萎缩、关键部件进口依存度高,难以在短时间内响应“战时级”需求,“自主可控性”面临挑战。为此,美军提出启动国防工业产能快速扩产,依托政策松绑、稳定订单、多元供给、自动化产线改造,实现弹药、关键元器件等品类产能快速提升,同时扶持非传统防务供应商,利用人工智能等新兴技术,让国防工业机器重新高速运转。目前,美军已对精确打击弹药、防空拦截弹、固体推进剂、特种材料、先进微电子等五大关键领域实施专项扩产,大力推行多年采购、双源采办、预先工装等产能保障机制,缓解产能波动大、供应链单一、战时补给不足等问题。
许多国家更加注重平战一体、前置布局,构建完善动态产能储备、冗余生产线备份机制,改善国防工业产能短板、提高补给可持续性。波兰依据国防投资特别法,授予波兰军备集团旗下4家公司“关键投资地位”,为工厂扩建审批提供便利。法国推动国有火药企业Eurenco重启关闭十余年的发射药生产线,补齐弹药产业链核心环节。德国防务企业莱茵金属推进“火力计划”,目标是2030年发射药年产能达到2万吨。
商业科技融入防务体系
以往,各国多以军工技术向民用领域单向溢出,军地边界清晰、资源联动不足、技术转化效率相对偏低。近年来,随着商业科技迭代速度加快,越来越多国家转变思路,逐步确立商业技术优先转化、防务需求反向牵引的新融合模式。
美军全面推行商用现货采办方式,优先筛选成熟民用前沿技术,进行军事化适配改造。今年5月,美国国防部与太空探索技术公司(SpaceX)、开放人工智能研究中心、谷歌、微软等科技企业达成合作协议,将各家的人工智能技术、算力模型、云平台及通信安全技术,接入美军涉密网络,直接服务于战场指挥、目标研判、态势感知等领域。在国防创新部门牵头下,美军“复制者”计划批量引入商业无人机、自主系统初创企业,成为近年规模最大的批量吸纳非传统防务承包商的典型案例。
一些欧洲国家积极引导商业科技企业融入防务产业链。法国防务创新局设置“单一窗口”对接初创企业,2025年一季度即收到75份两用提案。英国设立专项科创扶持基金、简化采办流程,扶持Improbable等科技企业参与作战仿真、数字孪生项目,丰富防务技术供给主体。芬兰企业运营的全球最大商业合成孔径雷达卫星星座,通过莱茵金属公司向乌克兰提供侦察图像,2025年双方合资建厂,推出“主权星座”产品,将商业卫星数据服务于军事侦察需求。
内外联动提升供应链韧性
为持续增强国防供应链体系韧性,多国同步推进关键环节本土回流与盟伴备份布局,对内补强核心物料与元器件供给基础,对外搭建跨境协同供给网络,内外联动分散断链风险。
长期以来,美国国防工业供应链以低成本、高效率为核心导向,大量核心元器件、精密零部件依赖海外供应链。美国2026年版国防战略报告提出,在对内强化自主韧性的同时,推动与盟伴在军备供应、联合采购、标准联通上加强合作,构建高韧性、可持续的国防工业保障体系。近两年,美国已推动10余类关键产业链的高端制造环节本土回流,同时联合日本、韩国、欧盟等围绕关键材料、半导体元器件、固体推进剂等形成盟伴备份供给机制。
欧洲方面,俄乌冲突暴露的断链风险,促使欧洲国家将供应链韧性从产业议题提升为安全议题。欧盟发布的《欧洲国防工业战略》提出,要建立全联盟供应安全制度。同时,欧盟推出国防工业联合采购法规整合成员国需求,撬动超110亿欧元订单,设置原产地审查规则,防范关键部件受第三国控制,推动欧洲防务供应链从“效率优先”转向“韧性优先”。
国防工业基础直接决定战备水平、作战效能、作战范围与生存能力,是获取作战优势、提供多种军事选项的关键。多国已将夯实国防工业基础列为国防战略优先事项,未来将加快构建完善敏捷迭代与可靠韧性并重的新型国防工业体系,以获取军事竞争优势。
(作者单位:军事科学院)
版式设计:胡云艳